Vad är bäst – privatleasing eller ett gammalt hederligt billån? En ny bil för 2 995 kronor i månaden kan se oslagbart ut. I dag gör privatleasing stor succé och dominerar. Men det finns faktiskt tillfällen då billånet kan bli den stora vinnaren.
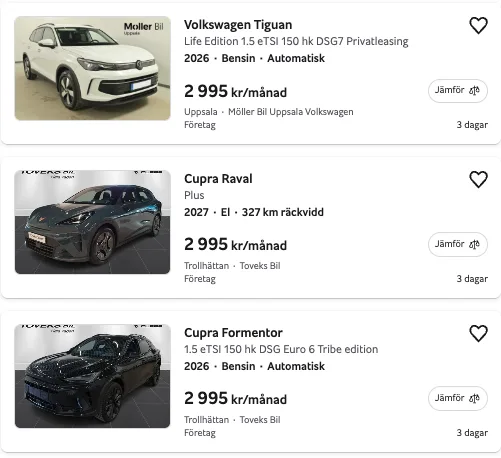
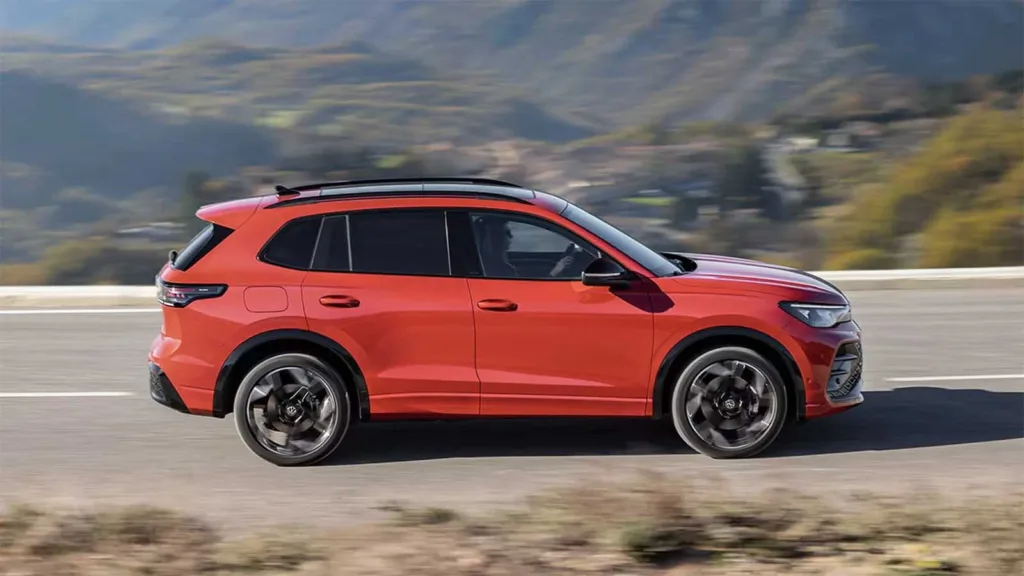
Det är lätt att lockas av handlarnas supererbjudanden på privatleasing som exempelvis en sprillans ny Volkswagen-SUV för 2 995 kronor per månad. Men den låga leasingavgiften berättar långt ifrån hela sanningen. Samtidigt har det klassiska billånet en viktig fördel. Privatleasing har blivit ett av bilhallens starkaste lockbeten. Istället för att mötas av en prislapp på flera hundra tusen kronor ser kunden några tusenlappar i månaden. Du kör bilen några år och lämnar sedan tillbaka den.
Med ett vanligt billån ser det betydligt dyrare ut från början. Du behöver normalt lägga en kontantinsats och sedan betala ränta och amortering varje månad. Men den stora skillnaden kommer senare. När leasingperioden är slut lämnar du tillbaka bilen. Med billånet har du möjlighet att ha bilen kvar. Så när är leasing egentligen bäst – och när är det smartare att köpa? Så väljer du rätt.
Lockpriset kan lura dig
Här har privatleasing sitt starkaste vapen. 2 995 kronor i månaden ser billigt ut bredvid en bil som kostar flera hundra tusen kronor. Men det är inte en helt rättvis jämförelse. Leasingavgiften är betalning för att använda bilen under en bestämd tid. När avtalet är över har du inget kvar. Med billån går en del av månadsbetalningen i stället till amortering. Skulden minskar samtidigt som du fortfarande äger en bil med ett värde.
Dessutom är det långt ifrån säkert att leasingpriset på reklamskylten är hela kostnaden. Försäkring, vinterhjul och ibland service kan ligga utanför. Och ofta finns en bestämd körsträcka som du måste hålla dig till. Det betyder att bilen som såg väldigt billig ut från början kan bli betydligt dyrare när allt räknas in. Med det sagt kan du ändå spara 100 000 kronor på många nya bilar, om du ska ha bilen i tre år.
Här kan den billiga leasingen bli dyr
Det är först när vardagen förändras som flera av leasingens fällor blir tydliga. Nytt jobb, längre pendling, fler resor och plötsligt kör du betydligt mer än du räknade med när avtalet skrevs. Då kan övermilen bli dyr. Äger du bilen finns ingen sådan gräns. Du kan köra hur långt du vill, även om många mil förstås kan sänka bilens framtida värde. Sedan kommer nästa risk när leasingbilen ska lämnas tillbaka. Bilen granskas och större repor, bucklor, skador i kupén eller annat som bedöms ligga utanför normalt slitage kan kosta extra. Det är en viktig skillnad.
Äger du bilen bestämmer du själv om skadan måste fixas nu eller om du kan leva med den. Leasar du kan det i stället komma en faktura när avtalet är slut och leasing har ytterligare en svaghet: du är mer låst. Om ekonomin förändras, familjen växer eller bilen inte längre passar dina behov kan det vara svårt eller dyrt att ta sig ur avtalet i förtid. Som Carup tidigare skrivit kan det dessutom bli dyrt att lämna ett leasingavtal i förtid. Volkswagen Finans tar exempelvis 40 procent av de återstående leasingavgifterna efter det första året, medan Kia anger 35 procent.
Kontantinsats
En av privatleasingens största fördelar märks redan innan bilen lämnar bilhallen. Nästan alla bilar som erbjuds av handlare och bilmärken går att få helt utan kontantinsats. Köper du bilen med ett vanligt billån är det tvärtom. Då måste lånet täcka högst 80 procent av bilens pris. Minst 20 procent måste du själv lägga som kontantinsats, antingen med egna pengar eller genom en inbytesbil. Det kan bli en stor skillnad för den som inte vill tömma sparkontot eller binda mycket pengar i bilen från dag ett.
Avdragsrätt för ränta
Från 2026 försvann ränteavdraget för lån utan säkerhet, exempelvis vanliga privatlån och blancolån. Men ett riktigt billån där bilen står som säkerhet kan fortfarande ge rätt till avdrag för hela ränteutgiften. Det kan bli en viktig fördel jämfört med privatleasing. Har du ett billån som uppfyller kraven får du normalt en skattereduktion på 30 procent av underskottet av kapital upp till 100 000 kronor. Det gör att en del av räntekostnaden kommer tillbaka via skatten.
Privatleasing fungerar annorlunda. Även om leasingbolagets finansieringskostnad och ränteläget kan påverka månadsavgiften är det leasingbolaget som äger bilen. För dig som privatkund är betalningen en leasingavgift och inte ränta på ett lån som du själv har tagit. Därför får du inget motsvarande ränteavdrag på leasingavgiften. Det gör att man inte bara ska jämföra månadskostnaden i bilhallen. Ett billån kan se dyrare ut på pappret,men efter ränteavdraget kan skillnaden mot privatleasing bli mindre än den först verkar.
Tre år eller tio år kan avgöra allt
Här blir skillnaden mellan leasing och köp som tydligast. Vet du redan från början att du vill köra en ny bil i några år, köra relativt lite och sedan byta igen kan privatleasing vara väldigt smidigt och spara stora belopp. Du slipper fundera på vad bilen är värd när den ska säljas, du slipper lägga ut annonser, förhandla med köpare och oroa dig för att just din modell har tappat kraftigt i värde. När avtalet är slut lämnar du tillbaka bilen. Men tänker du i stället behålla bilen länge förändras kalkylen. När billånet är färdigbetalt finns bilen fortfarande kvar och fungerar den bra kan du fortsätta köra den utan vare sig amortering eller leasingavgift.
Visst kostar bilen fortfarande pengar i service, försäkring, skatt, reparationer och värdeminskning. När billånet är färdigbetalt är bilen din och då försvinner både amortering och ränta. Du har fortfarande kostnader för exempelvis försäkring, skatt, service och reparationer. Men du betalar inte längre varje månad för att finansiera själva bilen och värdeminskningen är lägre om du har bilen länge. Med privatleasing ser det annorlunda ut. När avtalet löper ut lämnar du tillbaka bilen. Vill du fortsätta köra en lika ny bil behöver du normalt teckna ett nytt leasingavtal och börja betala en ny månadsavgift. Det är här bilköpet kan få sin stora fördel för den som tänker behålla bilen länge.
Det här ska du välja
Välj privatleasing om du vill ha enkelhet och en ny bil ofta. Det passar bäst om du tänker byta bil efter några år, vill slippa lägga 20 procent i kontantinsats och har en ganska förutsägbar körsträcka. Det är också ett bättre val om du vill slippa sälja bilen själv och inte vill ta risken för vad bilen är värd när avtalet löper ut. Men privatleasing kräver mer framförhållning.
Kör du för långt kan övermil bli dyrt. Har du små barn, hund eller använder bilen hårt i vardagen ökar också risken för extra kostnader när bilen lämnas tillbaka. Repor, bucklor och slitage i kupén kan bli ditt ansvar om det bedöms gå utöver normalt slitage. Privatleasing passar därför bäst när du vet ungefär hur livet ser ut de kommande åren och kan hålla dig till avtalet.
Välj billån om du vill ha frihet och tänker långsiktigt. Det passar bättre om du kör mycket, har svårt att förutse körsträckan eller vill kunna sälja bilen när du själv vill. Det är också ett starkare alternativ för barnfamiljer, hundägare och andra som vet att bilen kommer användas hårt. Då slipper du oroa dig för en återlämningskontroll på samma sätt. Nackdelen är att du måste lägga minst 20 procent i kontantinsats och själv tar risken för värdeminskningen.
Kort sammanfattat: Privatleasing passar bäst för den som vill köra nytt, byta ofta och ha en förutsägbar vardag. Billån passar bäst för den som vill ha större frihet, tänker behålla bilen länge och vill stå med en egen bil när finansieringen är klar. Det är därför den låga månadskostnaden på 2 995 kronor bara är början på jämförelsen.
LÄS MER:
Kevin Neemé har dubbla kandidatexamina i journalistik samt medie- och kommunikationsvetenskap från Umeå universitet. Han har bland annat arbetat som reporter på Sveriges Radio och sportjournalist, bland annat på VLT och Örnsköldsvik Allehanda.