På fredagsmorgonen kommer Sveriges två största fordonsföretag att visa sina kort. Båda har huvudkontoret i Göteborg. Det skiljer bara 20 minuter mellan – men ändå är allt diametralt olika. Det ena Volvo riskerar att få löpa gatlopp med försäljningsras, kurskollaps och nya sparpaket. För det andra Volvo kan det bli 15 miljarder i vinst och nytt guldregn över ägarna.
Många tror att Volvo Cars och AB Volvo är två delar av samma koncern. Men de har varit separata företag ända sedan personbilsverksamheten såldes 1999. Båda företagen finns i Göteborg och har drygt 20 000 anställda i Sverige och tillverkar fordon. Ändå är skillnaden som natt och dag. I dag skiljer sig affärsmodellerna och förutsättningarna för framtiden dramatiskt.
För personbilstillverkaren Volvo Cars blir det en ödesrapport som släpps klockan 07.00. Den 2 oktober tvingades företaget dra tillbaka sina tidigare besked om försäljning och kassaflöde för helåret 2026. Ledningen varnade samtidigt för en betydande negativ påverkan på resultatet under tredje kvartalet. Orsakerna var framför allt försämrade marknadsförhållanden i Kina och en långsammare återhämtning än väntat i USA. Nu får vi veta hur illa det är.
Bara 20 minuter senare kommer nästa tunga rapport fårn Göteborg. För lastbilsjätten AB Volvo är utgångsläget ett helt annat. Enligt Bloombergs sammanställning av analytikernas prognoser väntas koncernen redovisa ett justerat rörelseresultat på 14,7 miljarder kronor. Det skulle vara ungefär 26 procent bättre än motsvarande kvartal förra året.
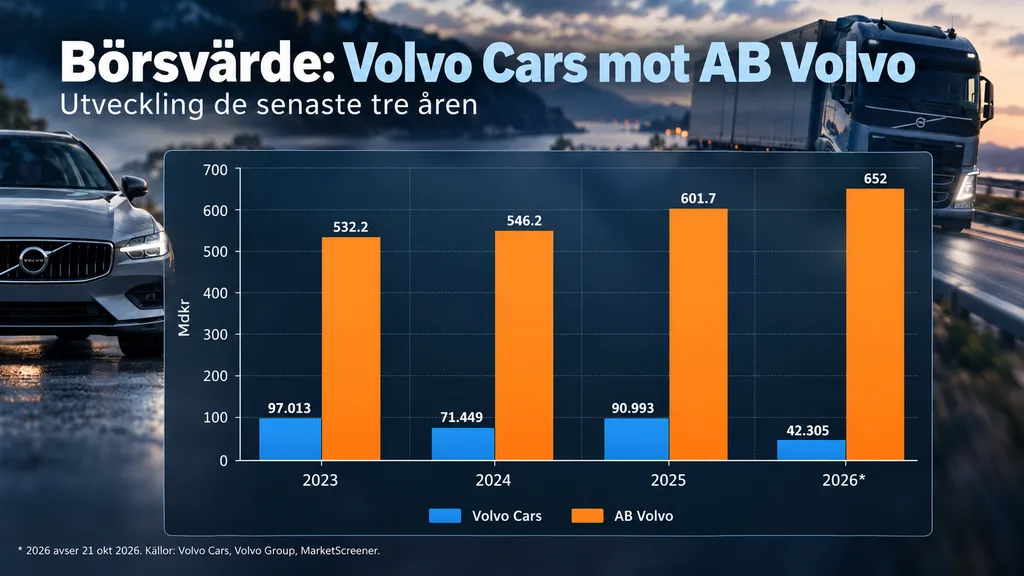
Så olika värderas Volvoföretagen
Lastbilstillverkaren AB Volvo väderas 15 gånger högre än de kursslaktade bilarna. Efter en börsras är Volvo Cars värderat till endast 42 miljarder kronor, vilket inte ens är en tredjedel av det egna kapitalet. Lastbilsjätten Volvo Cars är å andra sidan värderade till 652 miljarder kronor. För aktieägarna har det varit en mycket gynnsam affär med lastbilar. Medan de som trott mer på vanliga bilar fått bara har en bråkdel kvar av värdet sedan börsnoteringen.
Analytikernas förväntningar – jättevinst mot osäkerhet
En stor osäkerhet råder inför Volvo Cars rapport i morgon. Marknaden har redan räknat med att det ska komma något riktigt negativt. Men hur stora skador har den svagare försäljningen orsakat? Det är inte bara vinsten som står på spel, utan också hur mycket pengar företaget fortsätter att förbruka.
Volvo Cars har redan meddelat att resultatet och kassaflödet under kvartalet blir betydligt sämre än tidigare förväntat. Kanske lyckas Håkan Samuelsson ändå slå de lågt ställda förväntningarna i morgon bitti. Och många undrar om Volvo kommer få fart på tillverkningen av nya elbilen EX60.
För AB Volvo finns tydliga förväntningar att slå. Analytikerna räknar med en omsättning på 124,1 miljarder kronor och ett justerat rörelseresultat på 14,7 miljarder kronor. Den väntade rörelsemarginalen blir därmed ungefär 11,8 procent. Det är imponerande nivåer för en tillverkare av lastbilar, bussar och anläggningsmaskiner.
Men börsen kommer inte bara att titta på vinsten. Orderingången och utsikterna för 2027 kan bli minst lika viktiga. Bank of America har bland annat pekat på efterfrågan på lastbilar i Nordamerika, medan osäkerhet kring nya utsläppsregler kan påverka kundernas investeringsbeslut.
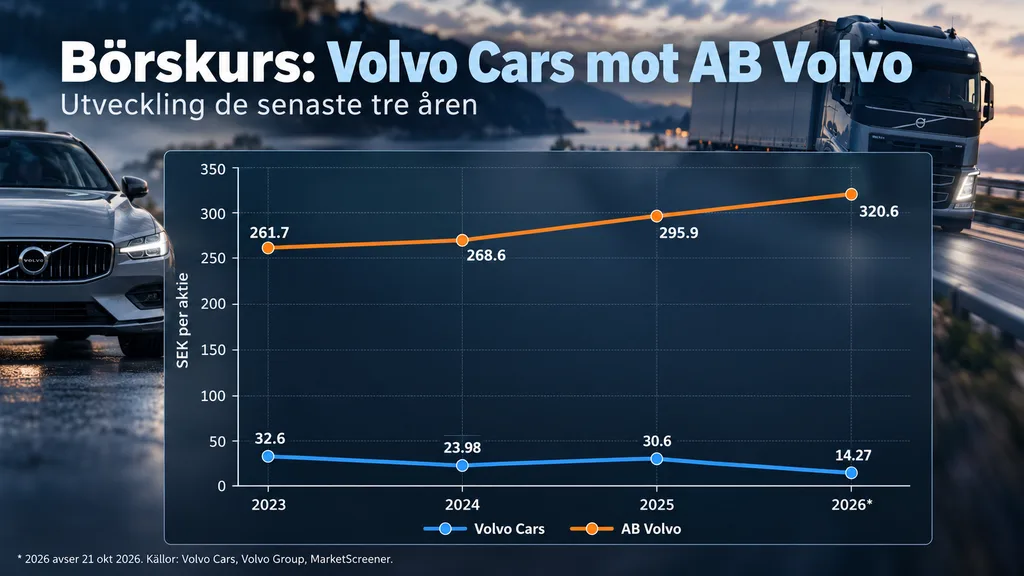
Aktiekursen – börsen har dömt bolagen helt olika
Volvo Cars noterades hösten 2021 till kursen 53 kronor. Vid stängningen den 21 oktober 2026 kostade aktien bara 14,27 kronor. Det motsvarar ett kursfall på omkring 73 procent sedan börsintroduktionen, utan hänsyn till eventuella utdelningar och andra bolagshändelser. Bara hittills under 2026 har mer än halva börsvärdet försvunnit. Marknadens värdering av personbilstillverkaren har sjunkit till ungefär 42 miljarder kronor. Kan det verkligen bli mer illa än vad det redan är?
AB Volvo har gått i motsatt riktning över en längre period och har gått upp med 55 procent på fem år, exklusive stora utdelningar. B-aktien stängde på 320,60 kronor den 21 oktober. Vid slutet av 2023 var kursen 261,70 kronor. Det innebär en uppgång på omkring 22,5 procent sedan dess, utöver de utdelningar som aktieägarna fått. Den som ägt AB Volvo har alltså fått utdelning på sin investering samtidigt som Volvo Cars aktieägare fått se stora delar av sitt kapital försvinna.
Utdelningen – 13 kronor mot noll
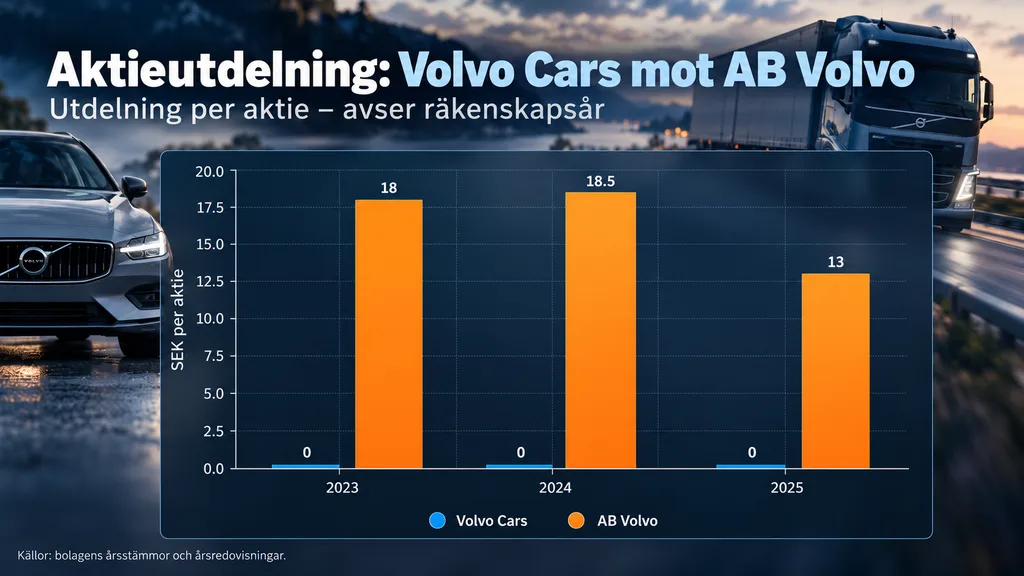
Skillnaden är lika dramatisk när det gäller utdelningar. AB Volvo delade under våren 2026 ut sammanlagt 13 kronor per aktie, fördelat på 8,50 kronor i ordinarie utdelning och 4,50 kronor i extrautdelning. Det innebär att en aktieägare med 1 000 aktier fick 13 000 kronor före skatt.
Volvo Cars delade däremot inte ut några pengar för verksamhetsåret 2025. Pengarna behövs i stället inom företaget, där investeringar, produktutveckling och omställning sätter ekonomin under press. Men de nya modellerna har inte dragit in någon vinst till Volvo Cars ännu.
Framtiden för de anställda – sparkrav mot framtidstro
Även för de anställda ser verkligheten olika ut. Volvo Cars har genomfört stora kostnadsbesparingar och nådde enligt sin halvårsrapport besparingsmålet på fem miljarder kronor sex månader före plan. Men trots detta blev det fria kassaflödet minus 5,2 miljarder kronor bara under andra kvartalet.
Det betyder att besparingarna ännu inte har löst företagets grundläggande problem. Om försäljningen fortsätter att vika kan ytterligare effektiviseringar bli nödvändiga. För de anställda i Göteborg, Torslanda och företagets övriga verksamheter är fredagens besked därför särskilt viktigt. Det finns en risk för ytterligare rationaliseringar, men det går inte att slå fast att nya varsel väntar. Det finns risk för chockbesked i morgon bitti.
AB Volvo har betydligt bättre marginaler och ekonomiskt utrymme. Koncernen har närmare 100 000 anställda globalt. Samtidigt är lastbilsindustrin konjunkturkänslig. En kraftig nedgång i orderingången kan snabbt påverka bemanningen vid fabriker och underleverantörer. Skillnaden är att AB Volvo i nuläget kan investera från en position med hög lönsamhet. Volvo Cars måste hantera stora investeringar samtidigt som lönsamheten och kassaflödet är hårt pressade.
Största utmaningarna – Kina mot konjunkturen
Volvo Cars har flera problem att hantera samtidigt. Försäljningen i Kina pressas av hård priskonkurrens från inhemska tillverkare. I USA har återhämtningen gått långsammare än väntat. Samtidigt kräver nya elbilsplattformar, batteriteknik och mjukvara enorma investeringar.
Företaget har dessutom svårt att försvara sina priser när konkurrenterna erbjuder allt mer teknik för mindre pengar. Den nya elbilen EX60 och kommande modeller blir viktiga för att förbättra försäljning och lönsamhet. Men det räcker inte att bygga konkurrenskraftiga bilar. De måste också kunna säljas med tillräcklig vinst.
AB Volvo har andra utmaningar. Företaget måste hantera svängningar i lastbilsmarknaden, nya amerikanska utsläppsregler och omställningen till eldrivna tunga transporter. Även konkurrensen från kinesiska tillverkare kan bli allt viktigare.
Men koncernen har en fördel som ofta glöms bort. Service, reservdelar och andra eftermarknadstjänster ger återkommande intäkter från redan sålda fordon. Under andra kvartalet 2026 ökade Volvokoncernens serviceförsäljning organiskt med sju procent.

Ledningen – en vd på väg bort, en annan med lång erfarenhet
Volvo Cars leds av Håkan Samuelsson, som återvände som vd under 2025. Men redan nu är det klart att hans tid på posten snart är över. I september meddelade styrelsen att Klaus Zellmer, med lång erfarenhet från Volkswagenkoncernen och senast som chef för Škoda, ska ta över senast den 1 oktober 2027. Mycket av det Samuelsson är satt att lösa har han själv orsakat. Allt går inte att skylla på Jim Rowan som var vd i tre år mellan Samuelssons sejourer.
AB Volvo leds av Martin Lundstedt, som varit koncernchef sedan 2015. Han har genomfört en lång period av effektiviseringar, ökad lönsamhet och satsningar på tjänster och ny teknik. Han är en av börsens mest hyllade vd:ar.
När de båda cheferna presenterar fredagens siffror gör de det med mycket olika förutsättningar. Samuelsson måste övertyga marknaden om att Volvo Cars kan återhämta sig och överleva som någorlunda självständig biltillverkare. Lundstedt måste visa att AB Volvos höga lönsamhet går att försvara även när marknaden förändras.
Ägarna – en oväntad gemensam nämnare
Ägarbilden är ytterligare en avgörande skillnad. Volvo Cars kontrolleras av kinesiska Geely, vars grundare Li Shufu också är styrelseordförande. Det ger personbilstillverkaren en stark industriell ägare, men innebär också att bolagets framtid i hög grad påverkas av Geelys strategiska beslut. Dessutom finns det risker med det kinesiska ägandet, framförallt i USA.
AB Volvo har en bredare ägarstruktur. Största ägare sett till rösterna är svenska Industrivärden, med omkring 28 procent av rösterna. Näst störst är Geely Holding som kontrolleras av Li Shufu med omkring 15 procent av rösterna. Uppgifterna bygger på AB Volvos redovisning per den 31 mars 2026.
Det innebär att Geely har stora ägarintressen i båda de svenska Volvoföretagen, trots att de är separata börsbolag. I Volvo Cars är det kinesiska inflytandet dominerande, medan Industrivärden har den starkaste ägarpositionen i AB Volvo.
Tre års börsutveckling visar klyftan
Vid slutet av oktober 2023 låg Volvo Cars aktie på ungefär 35 kronor, medan AB Volvos B-aktie stod kring 221 kronor. Jämfört med kurserna inför fredagens rapport innebär det en nedgång på omkring 60 procent för Volvo Cars och en uppgång på ungefär 45 procent för AB Volvo.
Fredagen blir ett test av två helt olika framtider
Klockan 07.00 på fredagen kommer Volvo Cars att presentera sitt svar. Klockan 07.20 är det AB Volvos tur. Samma stad. Samma namn. Men två helt olika ekonomiska verkligheter – och två rapporter som kan bli avgörande för hur marknaden ser på företagens framtid.
Faktaruta: Volvo Cars mot AB Volvo inför rapporten
| Volvo Cars | AB Volvo | |
| Rapport 23 oktober | 07.00 | 07.20 |
| Vd | Håkan Samuelsson | Martin Lundstedt |
| Börsvärde | Cirka 42 mdkr | Cirka 652 mdkr |
| Aktiekurs 21 oktober | 14,27 kr | 320,60 kr |
| Kursutveckling 2026 | −53,5 % | +8,4 % |
| Cirka tre års kursutveckling | −60 % | +45 % |
| Utdelning våren 2026 | 0 kr | 13 kr/aktie |
| P/E 2026, prognos | 9,3 | 15,4 |
| P/E 2027, prognos | 5,8 | 12,5 |
| Största ägarinflytande | Geely | Industrivärden |
| Förväntat Q3-resultat | Pressat, konsensus ej verifierad | 14,7 mdkr, justerat |
| Största risk | Svag försäljning och kassaflöde | Konjunktur och orderingång |
LÄS MER:
Maths Nilsson är motor- och ekonomijournalist och grundare av Carup, har mångårig erfarenhet från stora mediehus och tidningar. Mer information och kontaktuppgifter