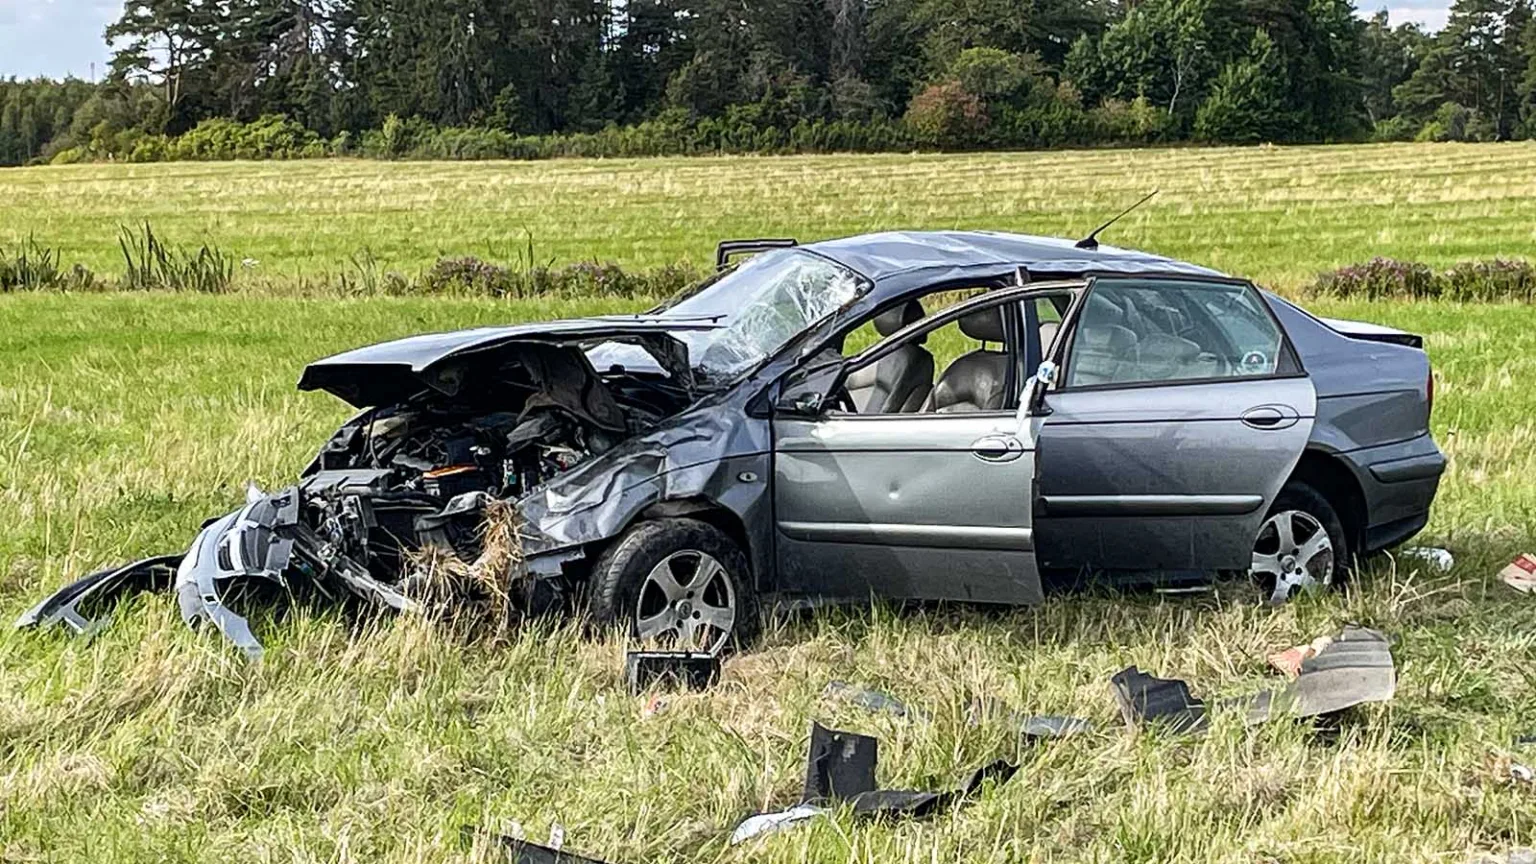
Då blir din försäkring värdelös. En enda felaktig uppgift räcker. Trots helförsäkring kan ersättningen bli 0 kronor.
När bilförsäkringen tecknas lämnar du flera uppgifter som påverkar både premien och vilken ersättning du kan få vid en skada. Det kan handla om vem som äger och använder bilen, hur långt den körs och om bilen har modifierats. De uppgifterna behöver dessutom stämma under hela försäkringstiden. Förändras körsträckan, huvudsaklig förare eller bilens utförande kan försäkringsbolaget behöva få veta det. Annars kan en detalj som sparade några hundralappar på premien bli en ekonomisk mardröm den dagen skadan är framme.
Skenförsäkringen kan nolla ersättningen
Ett klassiskt exempel är en ung förare som köper en dyr BMW, Audi eller Mercedes. Premien blir hög, så bilen registreras och försäkras i stället på en förälder med lägre försäkringskostnad. På pappret ser mamma eller pappa ut som ägare och huvudsaklig brukare. I verkligheten är det barnet som har köpt bilen, betalar kostnaderna och använder den varje dag. Så länge inget händer kan upplägget passera obemärkt. Problemen börjar när bilen blir stulen eller förstörd. Försäkringsbolaget kan då börja undersöka vem som faktiskt äger och använder bilen.
Vem betalade köpesumman? Vem står för bränsle, skatt och reparationer? Vem kör bilen till vardags? Uppgifterna kan bli helt avgörande för ersättningen. Konsumenternas Försäkringsbyrå beskriver samma princip: den som kräver ersättning kan behöva visa att personen verkligen är bilens ägare och huvudsakliga brukare. Att bara stå registrerad som ägare räcker alltså långt ifrån alltid. Konsekvensen kan bli brutal. Om bilen i praktiken ägs av någon annan och villkoren kräver att försäkringstagaren är den verkliga ägaren och huvudsakliga brukaren kan ersättningen utebli helt. En totalskadad bil värd flera hundra tusen kronor kan då bli ägarens egen förlust.
Fel miltal kan bli en dyr miss
Nästa fälla ser betydligt mer oskyldig ut. När bilförsäkringen tecknas får kunden ofta välja ungefär hur långt bilen ska köras under året. Ju fler mil, desto högre risk för skador och därmed ofta högre premie. Därför kan det vara lockande att välja exempelvis högst 1 500 mil trots att bilen riskerar att rulla längre. Hos flera försäkringsbolag ligger olika körsträckor i olika premieklasser. Passerar bilen den valda gränsen ska uppgiften ändras. Den som fortsätter köra med för låg angiven körsträcka kan annars få lägre ersättning vid en skada.
I allvarligare fall kan ersättningen försvinna helt. Det betyder samtidigt att några extra mil över gränsen saknar en fast automatisk straffavgift. Hur stor nedsättningen blir beror på bolagets villkor, uppgifterna som lämnats och omständigheterna kring skadan. Men för den som exempelvis kör 1 800 eller 2 000 mil trots en försäkring tecknad för betydligt mindre körning kan konsekvensen bli dyr när bilen väl skadas eller stjäls. Den enkla lösningen är att ändra körsträckan så fort årets körning ser ut att bli längre än planerat.
Trimningen kan slå ut maskinskadan
Den dyraste överraskningen kan ligga gömd inne i bilens mjukvara. En vanlig steg 1-optimering kan höja motoreffekten rejält utan några synliga förändringar på bilen. För ägaren kan det kännas som några extra hästkrafter för en relativt liten kostnad. För maskinskadeförsäkringen kan ändringen få betydligt större konsekvenser. Flera försäkringsbolag har särskilda begränsningar för bilar som modifierats eller effektökats jämfört med originalutförandet.
Har bilen exempelvis fått ny motorstyrning och högre effekt kan bolaget därför sänka ersättningen eller helt neka ersättning för vissa motor- och drivlineskador. Det blir särskilt kännbart när något dyrt rasar. Ett motor- eller växellådshaveri på en modern bil kan kosta tiotusentals kronor. På vissa modeller kan notan dra iväg långt över 100 000 kronor. Har bilen dessutom trimmats kan ägaren stå inför två problem samtidigt: en havererad bil och en försäkring som ger betydligt mindre hjälp än väntat.
Gemensamt för alla tre fällorna är att de ofta känns små när försäkringen tecknas. Några kronor lägre premie, en förälder på försäkringsbrevet eller några extra hästkrafter kan verka harmlöst. Först den dag bilen stjäls, totalskadas eller motorn rasar visar sig det verkliga priset. Då kan en enda felaktig uppgift kosta hundratusentals kronor.
LÄS MER:
Kevin Neemé har dubbla kandidatexamina i journalistik samt medie- och kommunikationsvetenskap från Umeå universitet. Han har bland annat arbetat som reporter på Sveriges Radio och sportjournalist, bland annat på VLT och Örnsköldsvik Allehanda.